
El presupuesto anual sigue siendo una institución en las empresas… pero cada vez más departamentos financieros reconocen sus limitaciones: es rígido, lento de elaborar y se queda obsoleto rápidamente ante un entorno cambiante. ¿La solución? La previsión continua (rolling forecast): un método de previsión evolutivo y actualizable en todo momento, que permite gestionar el rendimiento a un ritmo más realista. Descubre cómo pasar de un presupuesto rígido a una gestión verdaderamente ágil.
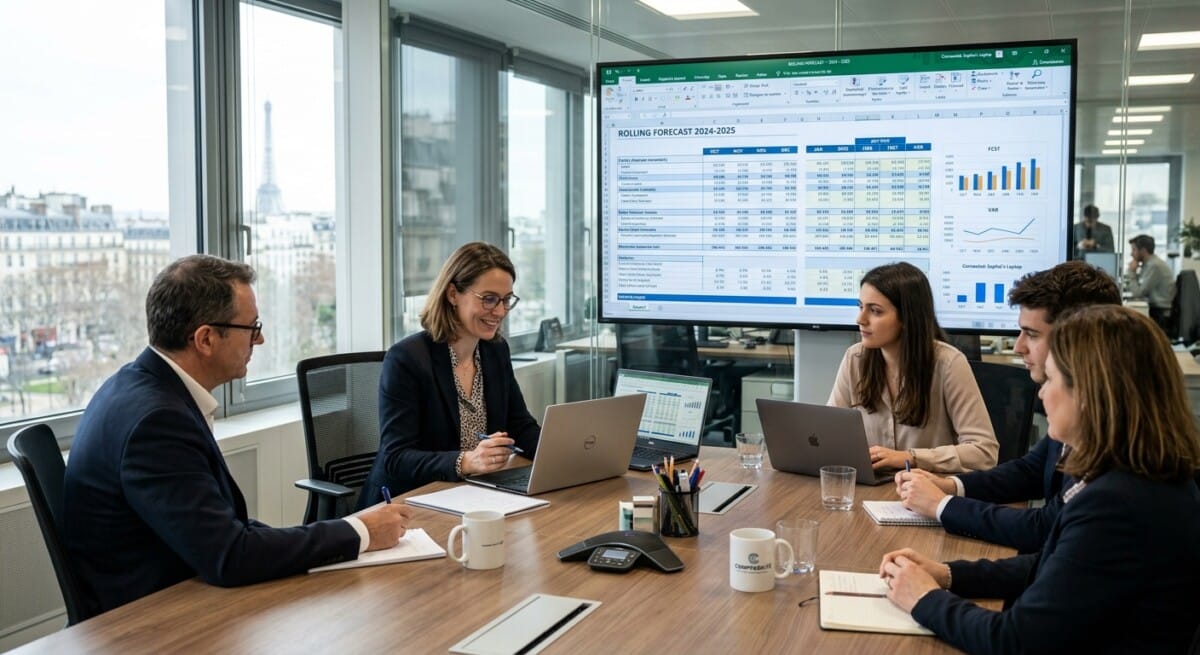
Inflación, precios de la energía, geopolítica, evolución de la demanda, nuevas tecnologías… El calendario financiero siempre se estructura en ejercicios de doce meses. La economía, en cambio, no tanto.
En marzo de 2026, el indicador de incertidumbre del Banco de Francia, elaborado a partir de las opiniones de 8 500 directivos de empresas, se disparó hasta alcanzar los niveles de los primeros meses de la guerra en Ucrania (Banco de Francia). En primavera, 76 % de los 1 136 directores financieros europeos encuestados por Deloitte consideraban que la incertidumbre externa era alta o muy alta, y 51 % recurrían al análisis de escenarios (Deloitte).
En este contexto, surge una pregunta: ¿Se puede seguir dirigiendo una empresa de forma eficaz con una visión general del presupuesto que se elabora solo una vez al año?
Ahí es precisamente donde entra en juego la previsión continua.
El presupuesto anual llega al límite
El presupuesto no es el problema; eso es precisamente lo que se le pide: planificar, asignar recursos, fijar objetivos y evaluar a los directivos. Estas tareas no tienen el mismo horizonte temporal, y una previsión elaborada en octubre no se mantiene vigente durante quince meses cuando la energía, los tipos de interés o la demanda varían cada trimestre.
Los investigadores en control de gestión conocen desde hace tiempo esta paradoja, formulada por Anthony Hopwood ya en 1974: Es precisamente cuando el entorno se vuelve incierto cuando las empresas sienten con mayor intensidad la necesidad de contar con un presupuesto, aunque la fiabilidad de sus previsiones depende de que el entorno sea estable. (CREG, academia de Versalles).
A pesar de todo, las empresas francesas siguen muy pendientes del presupuesto: A finales de 2023, 91 % de los 40 grandes grupos encuestados por Eight Advisory seguían utilizando un método presupuestario tradicional, mientras que solo 20 % utilizaban una previsión renovable. (Daf Mag).
Sin embargo, la visibilidad se ha reducido: el 61,1 % de las organizaciones solo tiene una perspectiva de seis meses (OneStream).
En otras palabras, muchas empresas siguen basando sus cálculos en un ejercicio de doce meses, cuando su visibilidad real se ha reducido a un periodo semestral, o incluso trimestral.
Previsión continua: prever siempre con el mismo horizonte temporal
El principio es sencillo. Un presupuesto anual suele abarcar hasta el 31 de diciembre del año. Cuanto más avanza el año, más se acorta su horizonte: doce meses en enero, seis meses en julio y unas pocas semanas en diciembre.
La previsión continua funciona de otra manera. Con cada actualización, se añade un nuevo periodo al horizonte de previsión.
Una empresa que planifica sobre una base de doce meses consecutivos y revisa sus previsiones cada trimestre añadirá así tres nuevos meses a cada ejercicio. De este modo, siempre mantiene una visibilidad de doce meses por delante. Algunas organizaciones trabajan con horizontes de 18 meses, 24 meses u ocho trimestres.
Conviene aclarar la terminología, ya que estas tres funciones suelen coexistir en los mismos equipos:
| Presupuesto anual | Reestimado (reforecast) | Previsión continua | |
|---|---|---|---|
| Horizonte | Ejercicio N | Fin del ejercicio N | Constante (de 12 a 24 meses móviles) |
| Frecuencia | Una vez al año | De 2 a 4 veces al año | Mensual o trimestral |
| Pregunta formulada | ¿Cuál es nuestro objetivo? | ¿Dónde acabará el ejercicio? | ¿Hacia dónde nos dirigimos realmente, más allá del ejercicio? |
| Utilización | Objetivos, presupuestos, evaluación | Control del aterrizaje | Previsión y toma de decisiones |
El cambio parece técnico. Pero, sobre todo, es de gestión.
La previsión deja de ser una estimación que se intenta ajustar al presupuesto inicial. Se convierte en una representación que se actualiza periódicamente de lo que realmente debería ocurrir.
Un objetivo indica hacia dónde quiere llegar la empresa. Una previsión móvil indica hacia dónde parece que se dirige realmente.
Confundir ambos conceptos lleva a veces a los directivos a «negociar» las previsiones, a retrasar el anuncio de una mala noticia o, por el contrario, a mantener un margen de seguridad. Separar la previsión del objetivo permite que la previsión continua cumpla plenamente su función: ofrecer una visión lo más realista posible del futuro.
El Código de Comercio ya lo exige en parte
Las empresas con al menos 300 empleados o 18 millones de euros de volumen de negocio elaboran una cuenta de resultados previsional en los cuatro primeros meses del ejercicio y la revisan posteriormente en el segundo semestre (art. R232-2 y R232-3). Esta previsión «puede incluir una o varias variantes»: el legislador ya había previsto estas situaciones. Una previsión continua bien gestionada convierte esta obligación en una consecuencia natural de la gestión.
La previsión móvil no supone el fin del presupuesto
Es uno de los principales malentendidos que rodean a este método.
Pasarse al «rolling forecast» no implica eliminar el presupuesto. Ese es el principal malentendido en torno a este método, y así lo repiten los profesionales franceses. En Eight Advisory, lo presentan como una herramienta de gestión complementaria al enfoque presupuestario; Pierre Gauthier, socio, lo compara con una caja de herramientas que se puede utilizar a la carta, solo en determinados agregados.
La misma cautela en el debate sobre el más allá del presupuesto. Nicolas Berland, profesor de la Universidad Paris Dauphine, recuerda que ir «más allá del presupuesto» no significa gestionar sin presupuesto, y mucho menos sin control. Emmanuel Millard, entonces presidente de la DFCG, precisa que la empresa mantiene algunos indicadores clave: volumen de negocio, EBITDA, margen, resultado neto (Daf Mag, febrero de 2023).
Así, la distribución de funciones queda clara:
- el presupuesto establece los objetivos, asigna determinados fondos y sirve de base para la evaluación; ;
- la previsión continua indica la trayectoria probable y da tiempo para reaccionar.
Lo que cambia sobre todo es la pregunta que se plantea en la reunión. Ante una caída de las ventas o un aumento del precio de un insumo, ya no nos limitamos a preguntar «¿por qué nos desviamos del presupuesto?». Ahora se pregunta: «¿Qué implicaciones tiene esta información para los próximos doce o dieciocho meses, y qué decidimos ahora?».»
Los departamentos financieros lo han convertido en una prioridad. En la encuesta de Gartner sobre las prioridades de los directores financieros para 2026, el 51,1 % sitúa la mejora de la calidad y la precisión de las previsiones entre sus cinco principales áreas de actuación (CFO.com, diciembre de 2025).
Ejemplo: una empresa de tamaño medio ante la crisis energética
Caso ilustrativo, cifras ficticias. Tomemos como ejemplo una empresa mediana del sector del plástico: 60 millones de euros de facturación, un EBITDA presupuestado de 6,0 millones de euros y una factura energética de 3,6 millones de euros al año, es decir, 0,3 millones de euros al mes. Su deuda neta de 15 millones de euros está sujeta a una cláusula de covenant bancario: el ratio deuda neta/EBITDA debe ser inferior o igual a 3,0 veces a 31 de diciembre.
A finales de marzo, el departamento de control de gestión elabora una previsión para el periodo comprendido entre abril de 2026 y marzo de 2027 basándose en cuatro factores: el precio de la energía, los volúmenes, los tipos y la fecha de repercutición a los clientes.
| Guión | Hipótesis (abril-diciembre) | EBITDA 2026 | Palanca | Decisión |
|---|---|---|---|---|
| Presupuesto | Energía al precio de noviembre | 6,0 millones de euros | 2,5x | - |
| Central | Energía +20 %, la mitad se aplicará en julio | 5,6 millones de euros | 2,7x | Renegociar la indexación de los contratos |
| Desfavorable | Energía +35 %, volúmenes −5 %, repercusión en octubre | 4,4 millones de euros | 3,4x | Aplazar 1 millón de euros de inversión en activos fijos, negociar un renuncia a partir de junio |
Cálculo del escenario desfavorable: sobrecoste energético −0,95 M€; pérdida de margen en los costes variables (del 5,1 % en el tercer trimestre, con una facturación de 45 M€, al 35,1 % en el tercer trimestre) −0,79 M€; repercusión de octubre a diciembre: +0,16 M€; lo que supone −1,6 M€ de EBITDA.
Tres lecciones para la dirección financiera:
- El riesgo se aprecia en abril, no en el mes de enero siguiente. El presupuesto anual solo habría revelado el incumplimiento de la cláusula restrictiva al cierre del ejercicio; la previsión deja ocho meses para actuar.
- Cada escenario tiene su desencadenante. Ejemplo: si el coste de la energía supera +30 % durante dos meses consecutivos, se activa el plan de contingencia sin necesidad de convocar un nuevo comité.
- La obligación legal se convierte en una consecuencia secundaria. En el caso de una sociedad sujeta al artículo R232-3, la revisión de la cuenta de resultados prevista para otoño ya está lista, incluidas las variantes.
De la gestión de control a la gestión de la toma de decisiones
Sin duda, ese es el cambio más profundo.
En una organización tradicional, las reuniones financieras dedican mucho tiempo a comentar el pasado: resultados reales frente al presupuesto, análisis de las desviaciones y justificación de las variaciones.
La previsión continua va desplazando poco a poco la conversación hacia el futuro.
Si los volúmenes se reducen en un 5 %, ¿qué impacto tendrá esto en el margen? Si un proveedor sube sus precios, ¿cuándo se verá afectada la rentabilidad? Si la cartera de pedidos crece, ¿será necesario contratar personal, invertir o aumentar la capacidad de producción? Si el lanzamiento de un producto se retrasa tres meses, ¿qué gastos deben reajustarse?
La previsión deja entonces de ser un documento financiero para convertirse en un herramienta de simulación y toma de decisiones.
Esta evolución se ajusta a las expectativas actuales de los departamentos financieros. En una encuesta realizada por Gartner a más de 200 directores financieros en 2025 sobre sus prioridades para 2026, 51 empresas del sector % incluían la mejora de la calidad y la precisión de las previsiones entre sus cinco principales prioridades.
Pero no basta con acelerar la elaboración de las previsiones.
La nueva paradoja de la IA
En agosto de 2026, Gartner ya advertía precisamente de una nueva paradoja: la inteligencia artificial permite ahora elaborar y actualizar las previsiones cada vez más rápidamente, pero Esta rapidez puede superar la capacidad de los directivos para comprender los cambios y tomar decisiones.
Por lo tanto, la tecnología solo tiene valor si las hipótesis siguen siendo explicables y las responsabilidades están claramente definidas.
Unas pocas variables clave en lugar de miles de líneas
Una previsión continua de varios miles de líneas, que se actualiza cada mes, se convierte rápidamente en un presupuesto anual repetido doce veces. El método funciona cuando se centra en los factores determinantes (factores clave del negocio), o variables clave, que son las que realmente explican el rendimiento. Por lo general, bastan entre diez y veinte factores determinantes por actividad.
| Modelo económico | Variables clave típicas |
|---|---|
| Industria | Volúmenes, precios de las materias primas, coste de la energía, productividad por hora, tipo de cambio |
| Servicios, empresas de soluciones digitales, consultoría | Plantilla facturable, tasa de ocupación, tarifa media diaria, plazo de contratación |
| Distribución | Tráfico, tasa de conversión, cesta media, rebajas |
| Suscripción, SaaS | Nuevos clientes, ingresos recurrentes mensuales, tasa de abandono, coste de adquisición |
La mejora en la calidad es cuantificable. En el estudio OneStream 2026, el 77 % de los equipos que trabajan con modelos dinámicos o basados en factores clave consideran que sus previsiones son buenas o excelentes, frente al 27 % en el caso de los modelos básicos. Sin embargo, solo el 15 % cuenta con un modelo basado íntegramente en variables clave.
Para los contables, se trata de un auténtico cambio de enfoque. La previsión ya no se elabora cuenta por cuenta, siguiendo el orden del plan contable general, sino a partir de las variables operativas, antes de plasmarse en formato financiero.
Los resultados intermedios de gestión (margen comercial, valor añadido, EBE) ofrecen un buen nivel de información : lo suficientemente agregados como para seguir siendo legibles, lo suficientemente normalizados como para poder compararlos con las cuentas.
Empezar sin complicaciones
La tentación es replantearlo todo de una vez: el ERP, la herramienta de planificación, la elaboración de informes y la organización.
Es mejor seguir cinco principios sencillos:
- Partir de la decisión que hay que tomar: tesorería, margen, contrataciones, inversiones.
- Seleccionar entre diez y veinte factores desencadenantes.
- Adaptar el horizonte temporal y la frecuencia a la volatilidad del sector.
- Asignar a cada escenario un umbral y una acción.
- Empezar con un proyecto piloto: la masa salarial, la tesorería o una unidad de negocio.
¿Y los contables? Su papel crece en lugar de disminuir. Garantizan un cierre mensual rápido y fiable, sin el cual la previsión se basaría en datos obsoletos. Comparan cada mes las cifras previstas con las reales, para evaluar la calidad de las hipótesis en lugar de limitarse a detectar las desviaciones. Y traducen el resultado previsto en flujo de caja, a través del capital circulante: a menudo es ahí donde la previsión revela lo que oculta la cuenta de resultados.
¿Presupuesto o previsión continua? La verdadera cuestión es otra
A veces se presenta el debate como un duelo: presupuesto anual frente a previsión continua. Probablemente se trate de una falsa oposición.
El presupuesto puede seguir siendo útil para establecer un marco, fijar objetivos y destinar determinados recursos. La previsión continua responde a otra necesidad: mantener una visión actualizada de la trayectoria y dar tiempo a la empresa para reaccionar.
En el contexto actual, resulta difícil ignorar esta necesidad. El estudio de Deloitte de la primavera de 2026 muestra que los directores financieros europeos están reforzando al mismo tiempo la disciplina en materia de costes, la resiliencia y el análisis de escenarios.
El cambio de filosofía se resume, en definitiva, en una frase: Ya no solo se pide al departamento financiero que explique lo que ha pasado. Se le pide que ayude a la empresa a decidir qué hará si la situación cambia. Porque, de todas formas, cambiará.